
主页 > 资讯 >
资金周转紧张时,一些人会把目光投向借款渠道。一些看似普通的电子设备租赁交易,却隐藏一条变相放贷链条,以“出租手机”为名、行“高息放贷”之实。“租机套现”有哪些风险,各方又该承担什么责任?
去年9月,山东的张女士因资金周转不便,被中介引导以0元分期租一部手机,对方称这是“特殊渠道”变相放款。在中介一步步引导下,她登录租机小程序租选指定款手机,货品送达后随即寄回原址,此后按月还款。今年7月还清后,平台却提示手机需寄回,买断还要再付八千多元,而当初承诺“还完即结清”的中介早已失联。
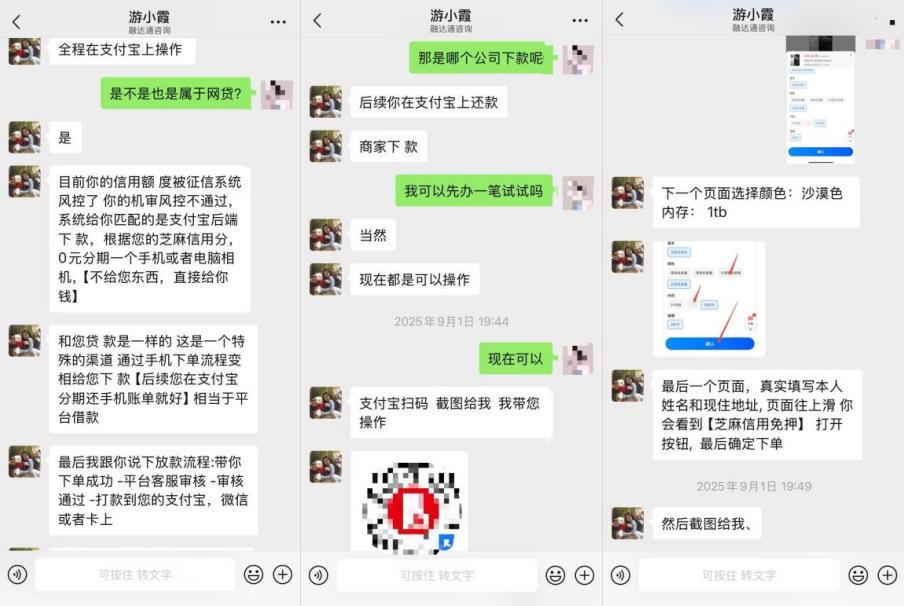
广东的程先生遭遇几乎相同的剧本,中介以租手机名义下发“贷款”,手机从未到手,贷款却要按月偿还;一年还完面临续费、买断或归还实体机三选一,而二手手机买断也要七千多元。浙江的张先生租一部iPhone用满一年,其中一期逾期仅两天,填写的紧急联系人便接到催收电话,本人更遭遇密集催收。
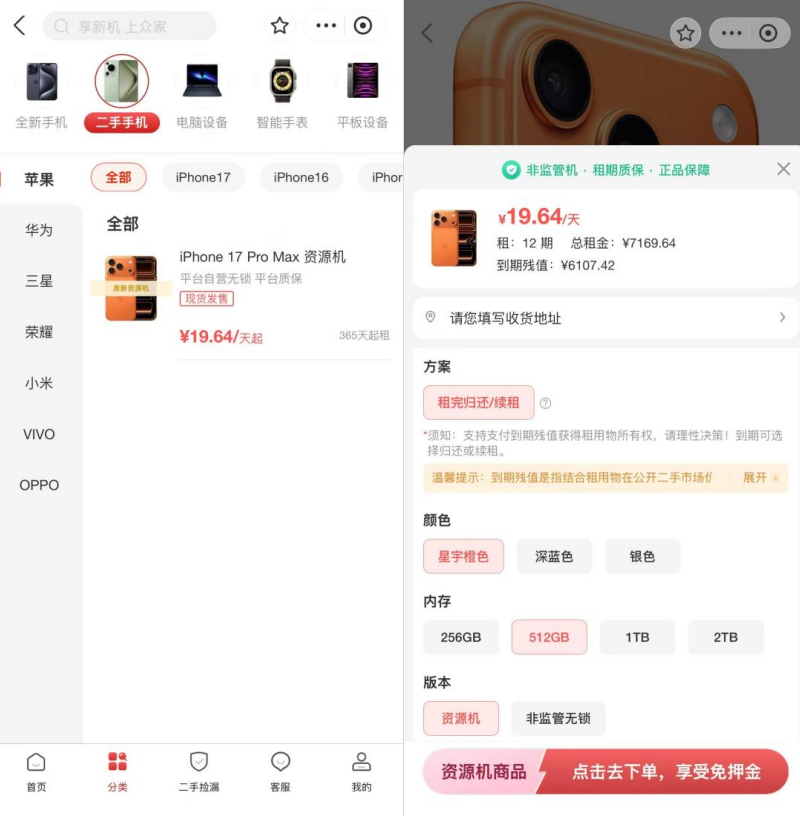
记者实测发现,有小程序租期固定为12期,二手手机中仅上架一款iPhone 17 Pro Max资源机,页面显示总租金7169.64元、到期残值6107.42元,先租后买总花费高达13000多元,而同款全新机官方指导价11999元,“租”的成本明显高于直接购买。
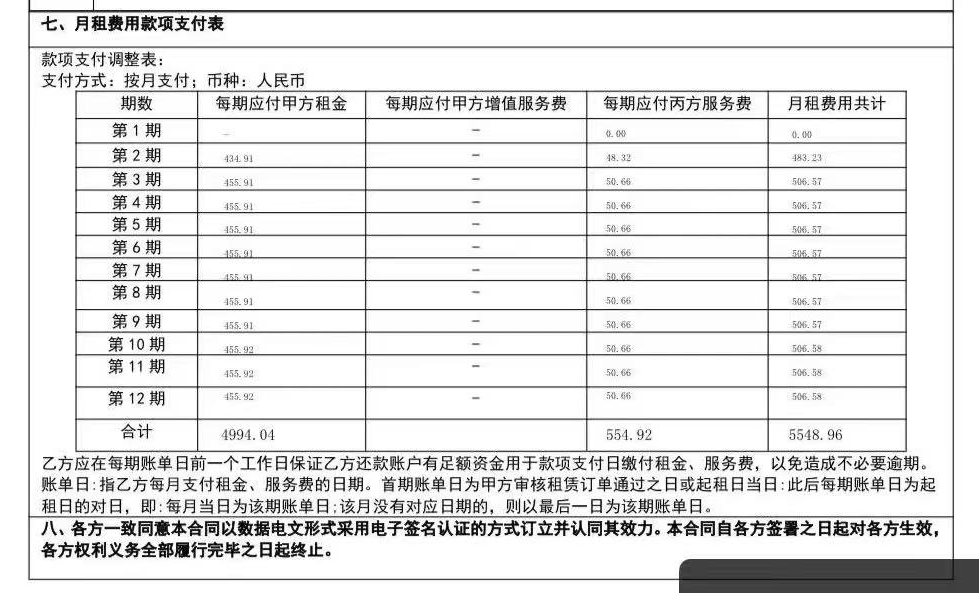
消费租赁行业独立分析师康凯介绍,行业规范指导12期总租金不超过手机市场价80%、买断价加总租金不超过市场价1.3倍,并提倡“租完归还”的真租赁;一些商家为逃避监管变相收费,本质是抬高租金。法律专家岳屾山指出,定价应公平透明、保障知情权,催收不得暴力、骚扰、恐吓,且限于债务人,骚扰紧急联系人违背法律规定。(来源:重庆日报)
- 上一篇:美国中期选举进入最后冲刺 提前投票与竞选开支双创新高
- 下一篇:没有了